산재보험이 적용되는 사업장을 운영 중인 A씨는 최근 직원이 근무 중 부상을 입는 사고를 겪었다.
A씨는 보험 처리하던 중 산재보험의 보상 한도를 초과하면 사업주에게 별도의 배상 책임이 생길 수 있다는 이야기를 듣고 불안해졌다.
이에 따라 A씨는 근재보험과 단체상해보험 가입을 놓고 고민에 빠졌다.
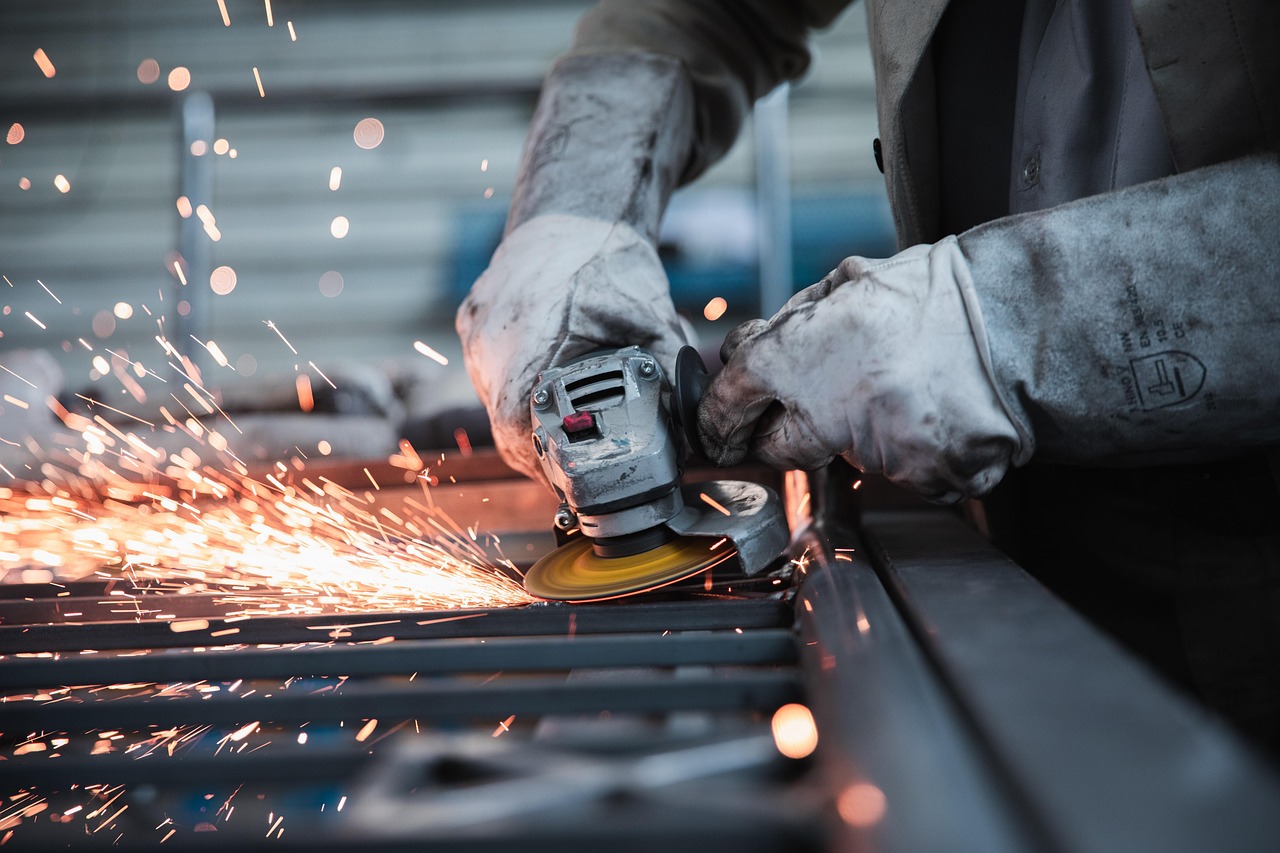
근로자재해보장책임보험(근재보험)은 일정한 사업장에 고용된 근로자가 업무수행 중에 불의의 재해나 질병에 걸렸을 경우 산재보험을 초과하는 사용자의 민법상 손해배상 책임을 담보하는 보험이다.
산재보험과 근재보험은 여러 측면에서 차이를 보인다.
산재보험은 법적 의무가입 대상인 반면, 근재보험은 산재보험 가입 사업장에서 선택적으로 가입할 수 있다.
보상 조건도 다르다. 산재보험은 업무상 재해에 대해 과실 여부와 관계없이 보상이 이뤄지므로, 사업주의 과실이 없더라도 근로자는 보상받을 수 있다. 근재보험은 사업주의 과실을 전제로 하는 민법상 손해배상책임이므로 사업주의 과실이 있을 때만 보상된다.
보상 기준 역시 차이가 있다. 산재보험은 「산재보험법」에서 정하는 기준에 따라 보상금이 정해지지만, 근재보험은 「민법」상 손해배상책임의 범위에 따라 배상금이 정해진다. 보상항목과 지급금액에 차이가 발생할 수 있으며, 근재보험은 민법상 손해배상액 중 산재보험 초과분에 대해서만 보장한다.
반면, 단체상해보험은 사업주가 임의로 가입하는 보험으로, 근로자의 사망, 후유장해, 치료비 등을 담보한다. 근재보험과 달리 산재보험 청구 여부와 무관하게 업무 외 사고도 보장받을 수 있어 복지 차원에서 활용된다.
이 보험은 보험수익자를 고용주로 지정할 수도 있어 보험금을 수령한 고용주가 직원의 사망, 후유장해 발생시 복지차원의 위로금 재원으로 사용하도록 하는 경우도 있다. 이 경우 「상법」제735조의3 제3항에 따라 사망을 담보로 한 피보험자의 서면동의를 받아야 보험계약이 유효하다.
다만, 법원은 단체보험의 피보험자가 업무와 무관한 사고 또는 질병으로 인해 사망한 경우 사망보험금은 피보험자의 유족에게 지급하는 것이 보험당사자의 의사에 부합하다고 판시한 바 있다.
이에 따라, 2025년부터 체결된 계약부터는 '업무 외 사망'시에는 보험수익자는 피보험자의 법정상속인으로 지정하고 있다.
[컨슈머치 = 전향미 기자]