8개 전업카드사 금리인하요구 수용률 63%
수용 건당 감면 추정액 9000~5만5000원
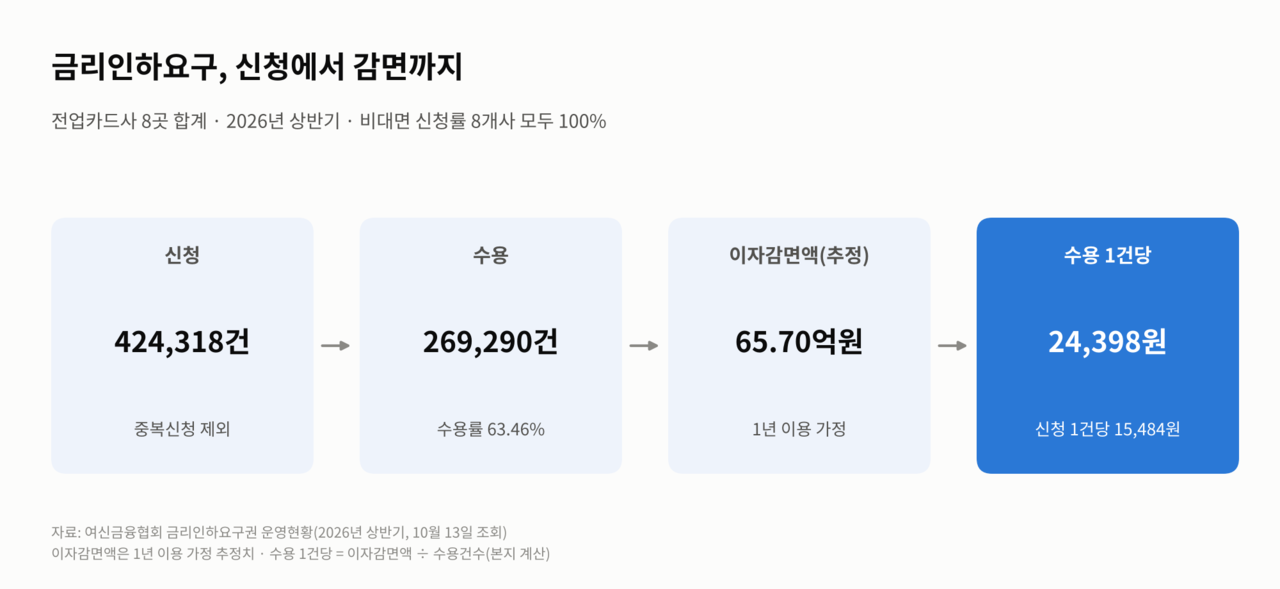
올해 상반기 전업카드사 8곳에 접수된 금리인하요구 42만4318건 가운데 26만9290건(63.46%)이 받아들여졌다. 수용 1건당 이자감면 추정액은 카드사에 따라 9221원에서 5만5469원까지 벌어졌다.
15일 여신금융협회 공시에 따르면 8개사의 비대면 신청률은 모두 100%였다. 모바일과 홈페이지 등 창구를 거치지 않은 신청이 전부라는 뜻이다.
금리인하요구 신청이 손쉬워진 만큼, 신청이 실제로 얼마의 이자 감면으로 이어졌는지 살펴봤다.
■1건당 감면액, 이렇게 구했다
협회는 카드사별 신청건수, 수용건수, 이자감면액, 인하금리, 수용률, 비대면 신청률을 공시한다.
이 가운데 이자감면액은 금리인하를 적용한 시점의 대출잔액에 인하된 금리로 1년간 대출을 이용한다고 가정해 추정한 금액이다. 실제로 감면된 돈이 아니라 추정치다. 대출을 1년 안에 갚으면 실제 감면액은 이보다 작다.
협회는 1건당 금액을 따로 공시하지 않는다. 본지는 이자감면액을 수용건수로 나눠 수용 1건당 감면 추정액을 구했다. 또 이자감면액을 신청건수로 나눠, 신청 1건이 평균적으로 기대할 수 있는 감면 추정액도 계산했다. 신청 1건당 값은 수용될 확률과 인하폭이 함께 반영된 숫자다. 다만 신청건수는 중복신청을 뺀 건수일 뿐, 사람 수가 아니다.
■수용률 비슷해도, 감면액 최대 5배 차이
수용률만 보면 차이가 잘 드러나지 않는다.
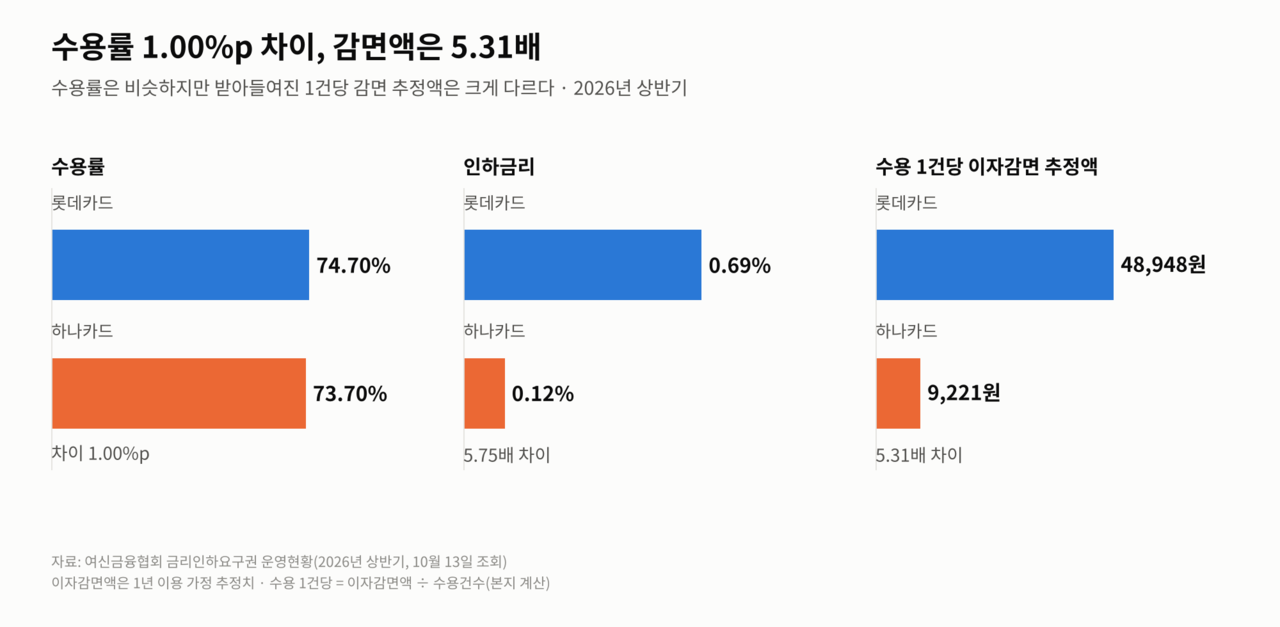
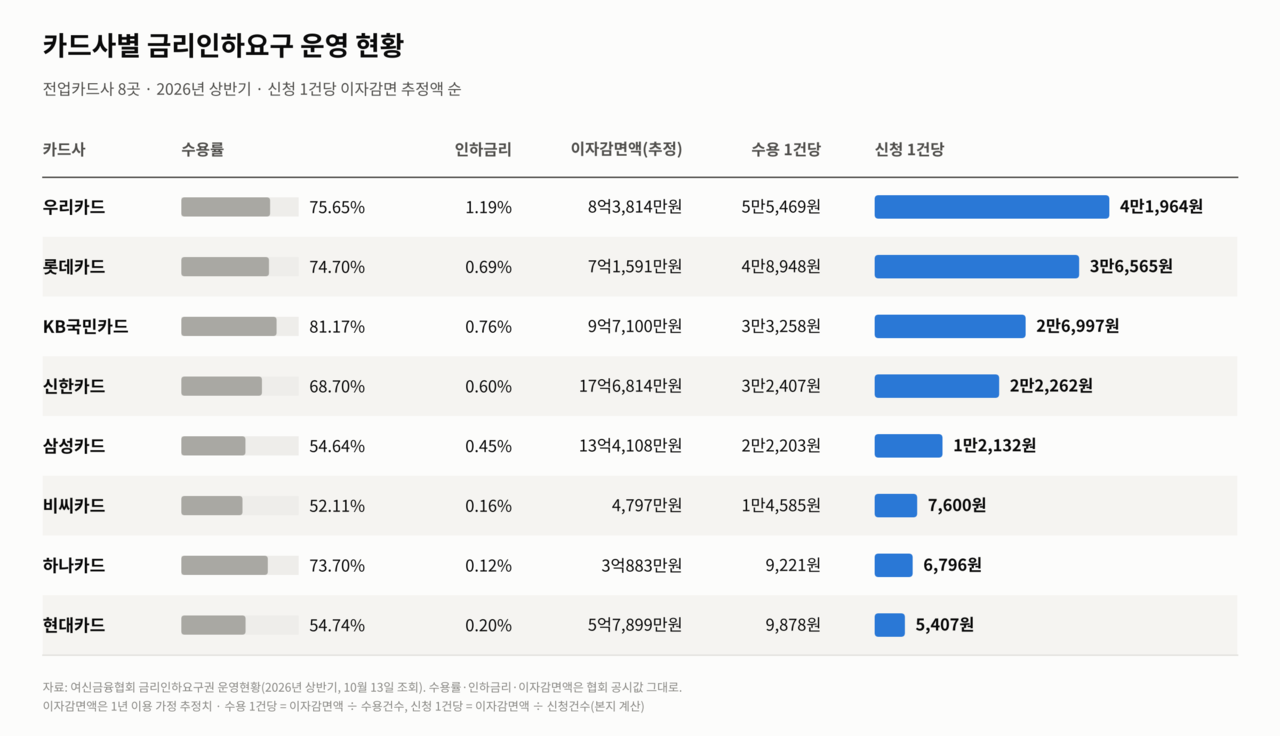
하나카드의 수용률은 73.70%로 롯데카드(74.70%)와 1.00%p 차이다. 그러나 수용 건의 평균 인하금리는 0.12%p로 롯데카드(0.69%p)보다 낮았고, 수용 1건당 감면 추정액은 9221원으로 롯데카드(4만8948원)의 5분의 1 수준이었다.
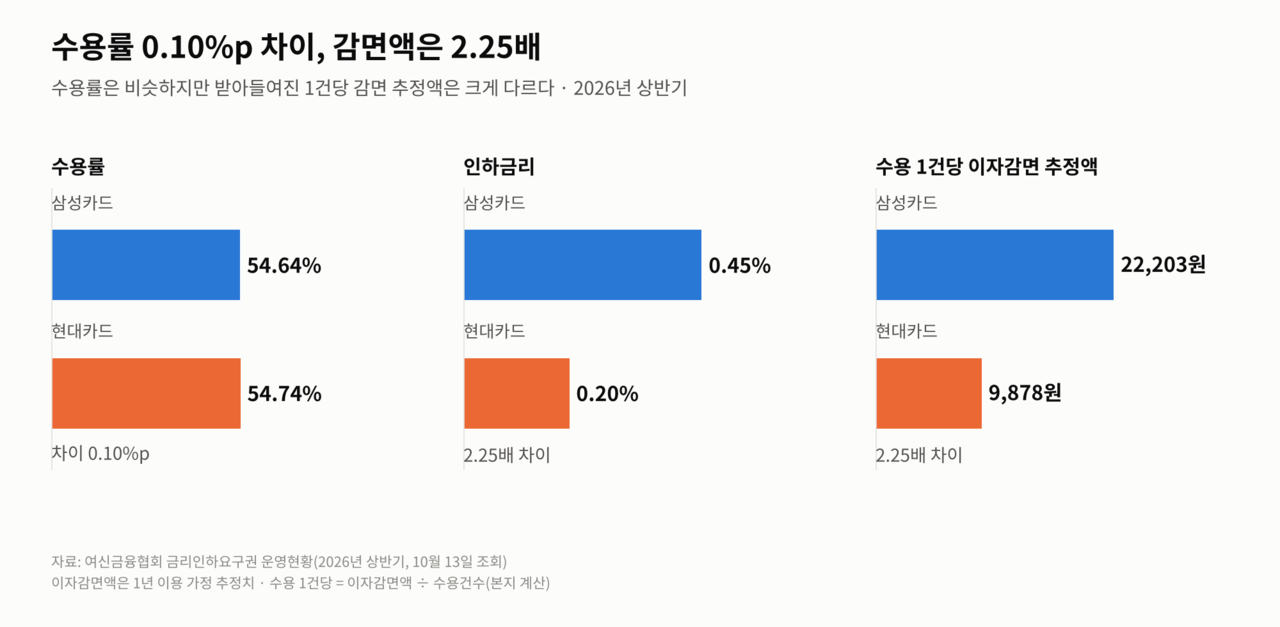
삼성카드(54.64%)와 현대카드(54.74%)도 수용률은 0.10%p 차이에 그쳤다. 하지만 수용 1건당 감면 추정액은 삼성카드 2만2203원, 현대카드 9878원으로 2.25배 차이가 났다.
신청 1건당 감면 추정액은 우리카드가 4만1964원으로 가장 많았고, 현대카드가 5407원으로 가장 적었다. 이자감면액 총액은 신청과 수용 규모가 큰 신한카드가 17억6814만 원으로 가장 많았다.
■여신금융협회 "수용률만 보지 말라"
여신금융협회는 공시 화면의 '이용시 유의사항'에서 수용률 비교에 주의를 당부한다.
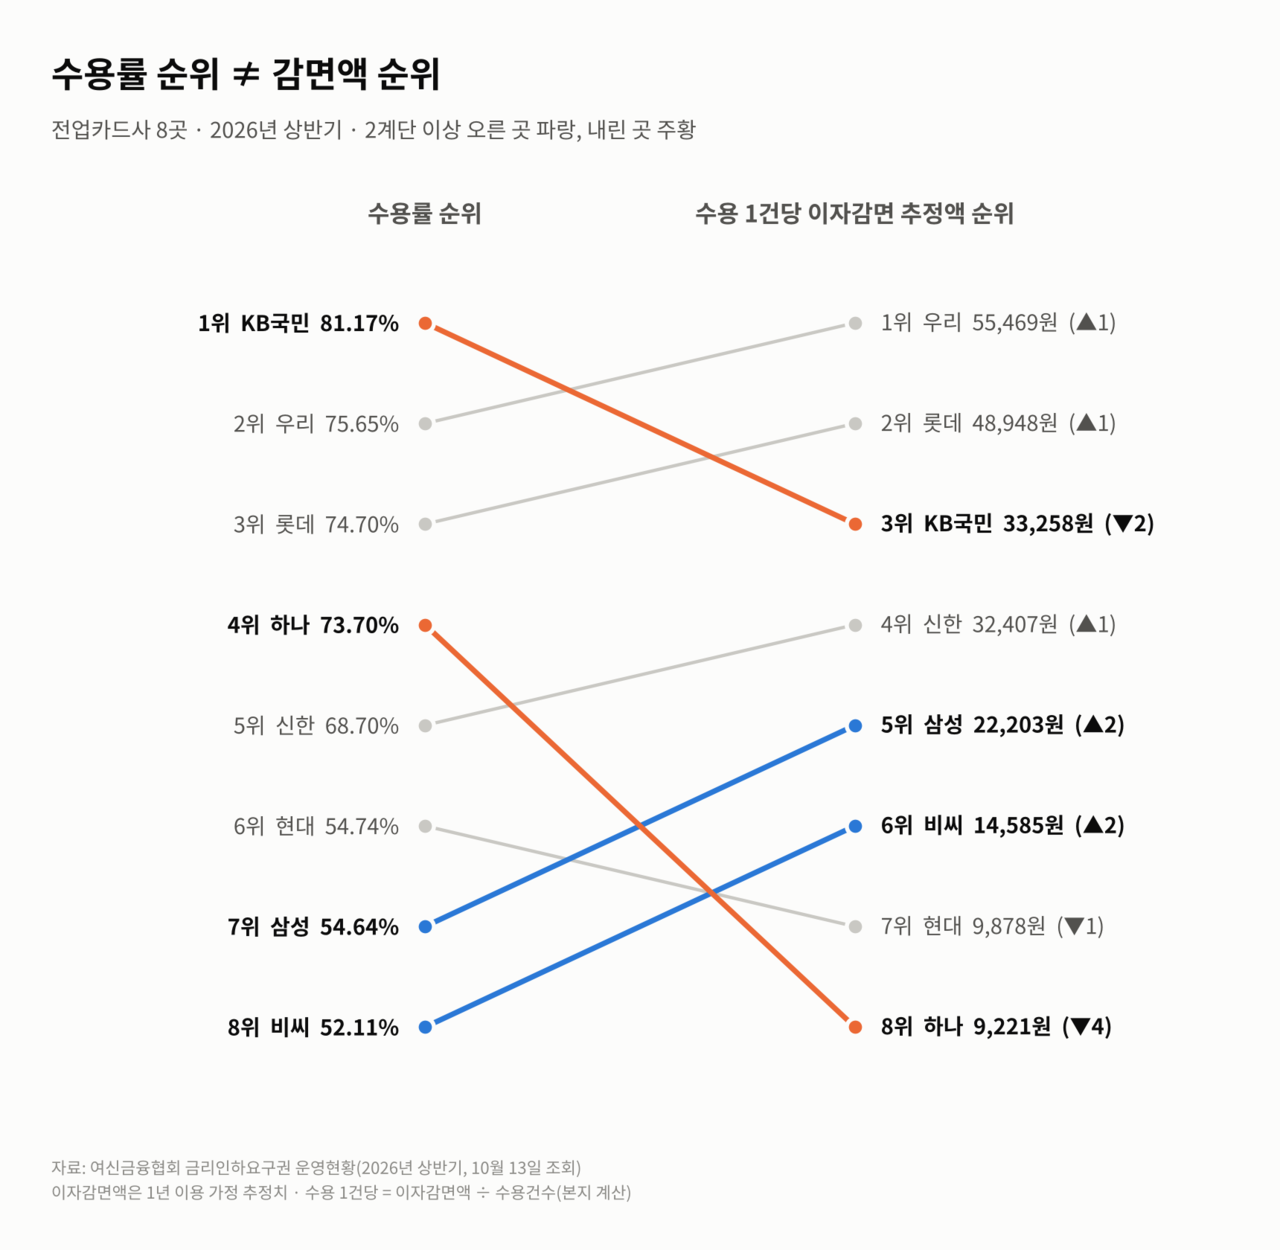
협회는 "비대면 신청이 활성화된 경우 신청 건수가 많아져 수용률이 상대적으로 낮아지는 등 여전사의 금리운영과 관련이 없는 요인도 영향을 주므로, 수용률 뿐 아니라 이자감면액, 인하금리 등의 정보를 함께 이용하는 것이 합리적"이라고 안내했다.
더불어 인하폭과 수용률의 차이는 카드사별 신용등급 체계와 신용평가 모형에 따라 생긴다는 설명도 덧붙였다.
업계 관계자는 "최초 금리가 낮았거나 신용도 개선 폭이 작았다면 인하폭도 작을 수 있기 때문에, 인하폭이 작다고 곧바로 소비자에게 불리하다고 단정하기는 어렵다"고 말했다.
[컨슈머치 = 이용석 기자]