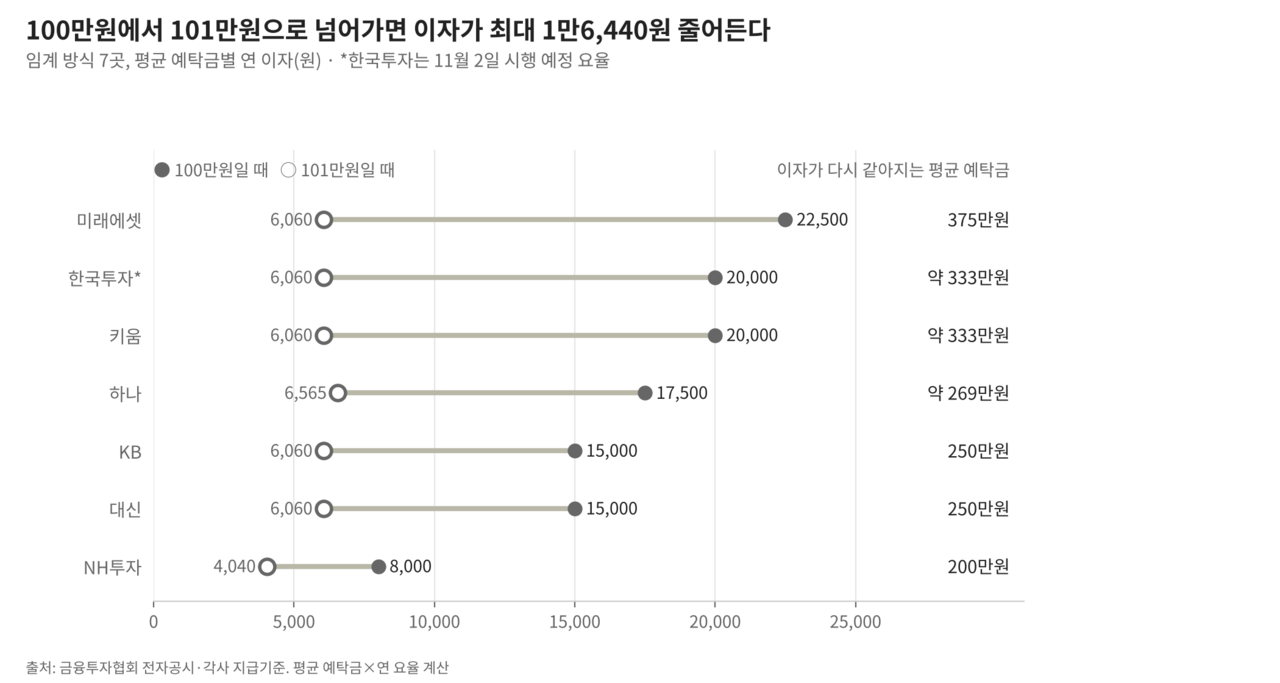
자본 상위 10대 증권사 중 7곳은 평균 예탁금 100만 원을 조금만 넘기면 예탁금 이용료가 오히려 줄어들게 된다.
증권사 계좌에 예탁금을 넣어놓으면, 소비자는 예탁금 이용료를 받을 수 있다. 그런데 이용료율을 정하는 방식이 증권사마다 다르다.
예를 들어, 미래에셋증권은 평균 예탁금이 100만 원이면 연 이자가 2만2500원(2.25%)이지만, 101만 원이면 6060원(0.60%)이다. 100만 원을 넘으면 전체 금액에 낮은 요율을 적용하기 때문이다.
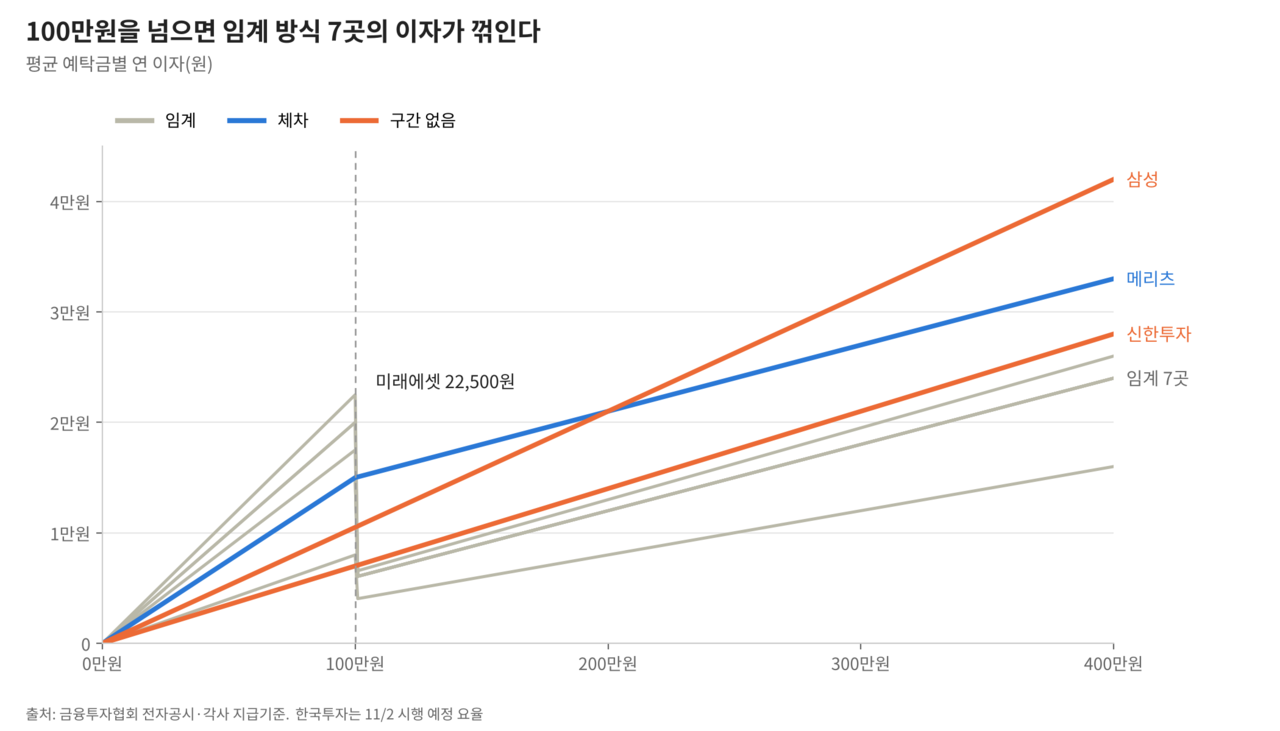
메리츠증권은 100만 원을 넘는 부분에만 낮은 요율을 적용하고, 삼성증권과 신한투자증권은 금액과 관계없이 한 가지 요율을 쓴다.
■예탁금 이용료율 인상 중
각사 반기보고서로 집계한 2026년 상반기 별도 기준 자본 상위 10개 증권사는 한국투자·미래에셋·NH투자·메리츠·삼성·KB·키움·하나·신한투자·대신 등이다. 요율은 금융투자협회 전자공시와 각사 지급기준 문서, 각사 확인을 토대로 정리했다.
예탁금 이용료율을 올리는 증권사가 늘고 있다.
미래에셋증권은 9월 1일 100만 원 이하 요율을 2.00%에서 2.25%로, KB증권은 9월 30일 잔액부터 1.00%에서 1.50%로, 대신증권은 10월 11일부터 1.00%에서 1.50%로 올렸다. 세 곳 모두 100만 원 초과 요율은 0.60%를 유지했다.
한국투자증권은 11월 2일부터(시행 예정) ‘50만 원 이상 0.70%, 미만 1.00%’에서 ‘100만 원 이하 2.00%, 초과 0.60%’로 구조를 바꾼다. 변경 후 첫 지급일은 12월 7일이다.
메리츠증권은 지난 7월 13일 단일 요율에서 체차 방식으로 바꿨고, 신한투자증권은 12월 7일 시행 예정이지만 요율은 0.70%로 그대로다. 하나·NH투자·키움·삼성증권은 3분기 말 기준으로 직전 분기와 요율이 같다.
■구간 없음·체차·임계, 무엇이 다른가
이용료율을 비교하려면 ‘구간’을 어떻게 적용하는지부터 알아야 한다. 10대 증권사는 세 가지 방식으로 나뉜다. 요율을 가르는 기준은 대부분 최근 3개월 예탁금 평균 잔액이다.
삼성·신한투자는 별도로 구간을 나누지 않았다. 금액과 관계없이 전 구간 한 가지 요율이다. 이자는 예탁금에 비례해 늘어난다.
유일하게 메리츠는 '체차' 방식을 선택했다. 체차는 소득세처럼 구간별로 나눠 계산하는 방식이다. 100만 원 이하분은 높은 요율, 초과분에만 낮은 요율을 적용한다. 이자는 계속 늘지만 늘어나는 폭이 줄어든다.
그외 KB·대신·키움·미래에셋·한국투자·하나·NH투자 등 7개사는 '임계' 방식을 선택했다. ‘임계’는 설명을 위해 붙인 이름이다.
평균 예탁금이 100만 원을 넘으면 전체 금액에 낮은 요율 하나를 적용한다. 100만 원을 넘는 순간 이자가 꺾였다가 이후 다시 늘어난다.
예를 들어 ‘100만 원 이하 1.5%, 초과 0.6%’라면 100만 원을 맡길 때 연 이자는 1만5000원이다. 150만 원을 맡기면 체차는 1만8000원, 임계는 9000원이다. 이 경우라면 임계 방식에서 이자가 100만 원일 때와 같아지려면 250만 원은 맡겨야 한다.
■10대 증권사 각사 이율
2026년 상반기 자본 순서(별도 기준)로 정리했다. 원화 예탁금 기준이다. 요율은 연 기준이다. 외화 예탁금과 CMA·MMF 등 별도 상품은 포함하지 않았다. 출처는 금융투자협회 전자공시와 각사 지급기준이다
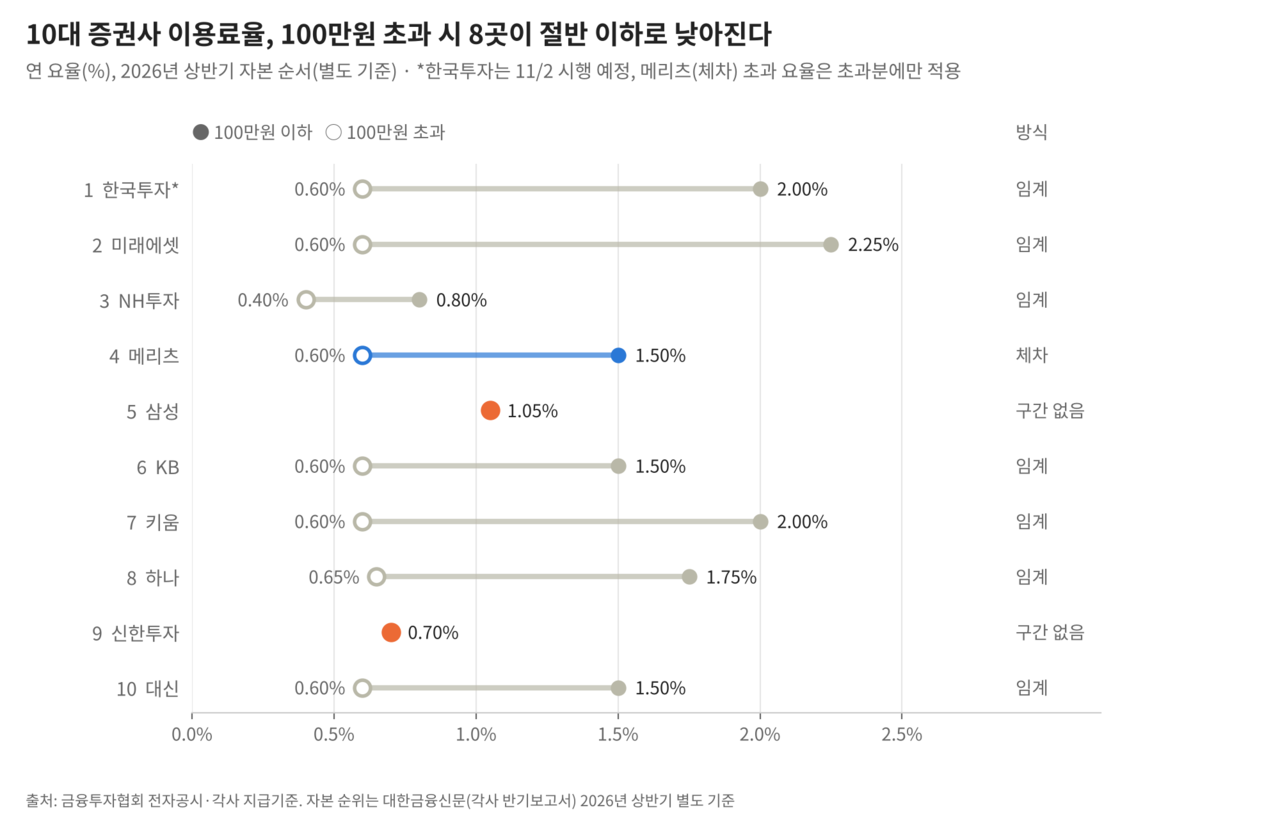
■예탁금이 적을 때와 많을 때, 유리한 곳
평균 예탁금에 따라 이자가 가장 많은 증권사가 달라진다.
100만 원 이하는 미래에셋증권(2.25%), 100만 원 초과~200만 원은 메리츠증권, 200만 원 초과는 삼성증권이 가장 많이 준다. 200만 원에서는 삼성과 메리츠가 2만1000원으로 같다. 1000만 원에서는 삼성이 10만5000원으로 가장 많다.
평균 예탁금에 연 요율을 곱한 단순 계산이며 세금 등은 반영하지 않았다. 실제 지급액은 일별 잔액 변동에 따라 다를 수 있다. 한국투자는 11월 2일 이전에는 현행 요율(50만 원 이상 0.70%)을 따른다. 다만 계산에는 11월 2일 이후 요율(100만 원 이하 2.00%)을 적용했다.
위 분석은 이용료율만 비교한 결과이며 수수료·신용융자 금리 등은 반영하지 않았다. 이용료율이 높다고 해서 증권사 선택의 기준이 되는 것은 아니다.
[컨슈머치 = 고준희 기자]